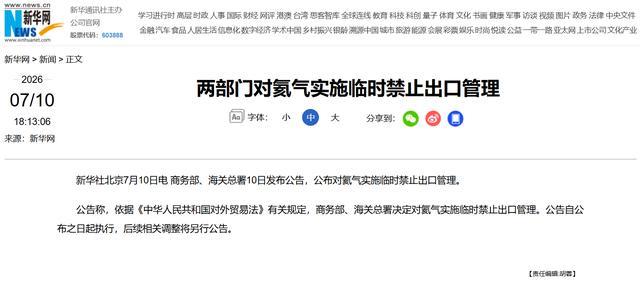
2026年7月10日,商务部、海关总署发布一则只有几行字的公告,却迅速引起半导体、医疗、航天和工业气体行业的关注。
依据《中华人民共和国对外贸易法》有关规定,对海关商品编号为2804290010的氦气实施临时禁止出口管理,自公告公布之日起执行,后续调整另行公告。公告没有设定具体截止日期,也没有列出特定国家和豁免项目。
那么,氦气为什么需要临时禁止出口?更让人疑惑的是,我国本身还是氦气进口大国。在国内需求高度依赖海外供应的情况下,为什么会有氦气从我国出口,又为什么要在这个时间点把出口通道关上?
一、氦气具有重大应用价值
氦是元素周期表中的2号元素,质量仅次于氢。它无色、无味,化学性质极其稳定,几乎不与其他物质发生反应。
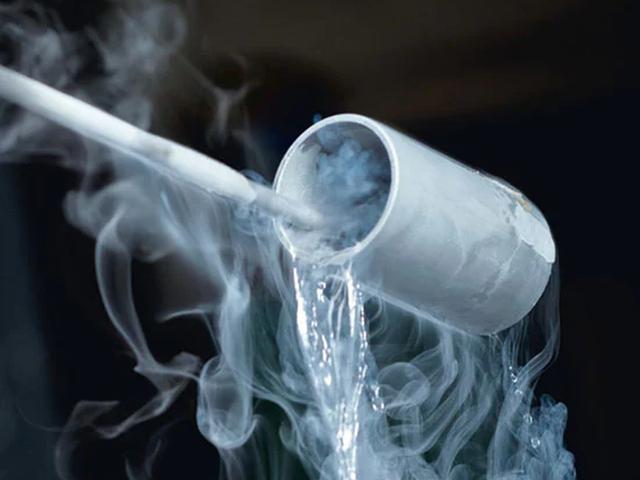
更特别的是它的低温性能,氦的沸点只有零下268.93℃,约为4.22开尔文,距离绝对零度已经非常近。在如此低的温度下,许多材料会出现超导现象,电流可以在极低电阻状态下运行。
医院里的磁共振成像设备,就是氦气的重要应用场景。磁共振设备需要强大的超导磁体,为了让磁体保持超导状态,通常要用液氦将其冷却到极低温。缺少液氦,部分磁共振设备的运行和维护就会面临困难。
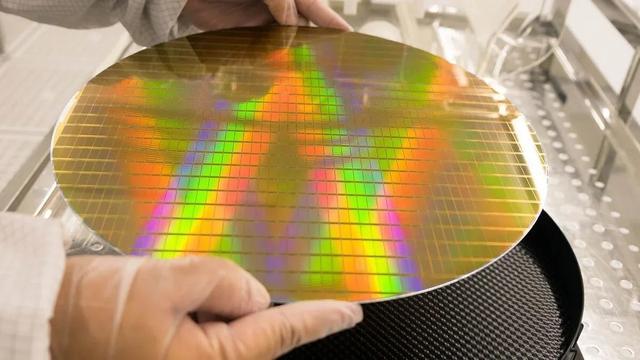
芯片制造同样离不开氦气,晶圆加工需要高度洁净而稳定的环境,氦气可以用作保护气体、冷却介质和检漏气体。在一些精密制造过程中,它还能迅速带走热量,避免晶圆局部温度变化影响加工精度。
氦原子很小,渗透能力强,一条肉眼无法发现的细微缝隙,也可能被氦质谱检漏设备发现。因此,真空设备、半导体生产线、火箭管路和大型低温系统在投入使用前,经常需要氦气寻找泄漏点。
此外,氦气的应用还包括光纤制造、弧焊保护、卫星仪器冷却、粒子加速器以及深海潜水。氦的化学惰性、低密度和极低沸点结合在一起,形成了其他气体很难同时具备的性能。
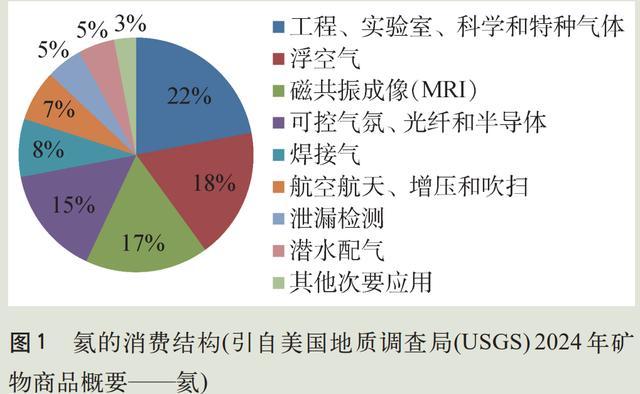
美国地质调查局统计显示,以美国2025年的氦气消费结构为例,实验室、科研和特种气体约占22%,半导体、光纤及受控气氛合计占17%,磁共振成像占15%,航空航天占9%,焊接占8%。娱乐气球只是众多用途中的一部分。
因此,氦气供应紧张时,事关到芯片工厂、医院设备和科研装置能否继续稳定运行。
二、氦在宇宙中非常丰富,但在地球上却很稀缺
氦还有一个看似矛盾的特点,它是宇宙中仅次于氢的第二丰富元素,恒星内部到处都在通过核聚变产生氦。要知道,太阳质量的大约四分之一就是氦。
但在地球上,氦气却是一种稀缺资源。地球上的氦主要来自铀、钍等放射性元素漫长的衰变过程。氦原子形成后,一部分被岩层和天然气藏困住,另一部分逐渐渗入大气层。
问题在于,氦气实在太轻。一旦进入高层大气,它就可能慢慢逃离地球。空气中的氦含量只有大约百万分之五,从空气中直接提取并不经济。目前商业氦气主要从含氦天然气中分离获得。
天然气田也不是都有氦,一个气田即使储量巨大,若天然气中的氦浓度太低,强行分离也可能得不偿失。只有少数地区同时具备富氦气藏、天然气处理设施、氦气纯化装置和低温液化能力。
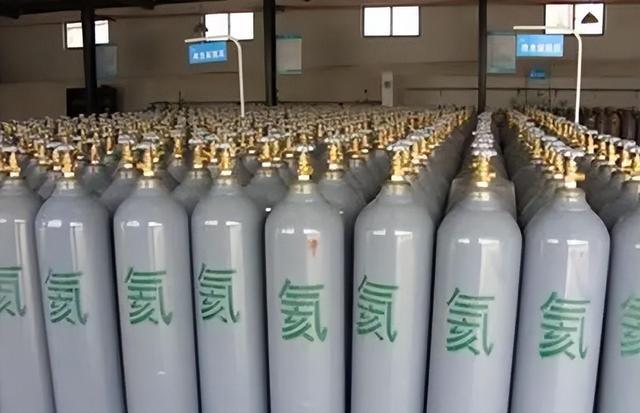
液氦的运输条件也很苛刻,它需要装进特制的真空绝热罐箱,维持超低温状态。储运过程中只要隔热性能下降,液氦就会不断汽化,压力也会随之升高。这意味着,世界氦气供应很难像普通商品一样快速扩产。
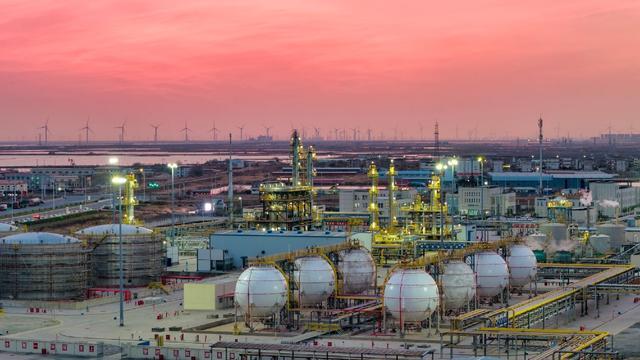
根据美国地质调查局的估算,2025年全球氦气产量约为1.9亿立方米。其中美国约8100万立方米,卡塔尔约6300万立方米,俄罗斯约1800万立方米,中国约300万立方米。仅美国、卡塔尔和俄罗斯三国,就占据全球产量的八成以上。供应地高度集中,注定了氦气市场十分脆弱。
三、我国为何要禁止氦气出口?
这次公告发布后,许多人的第一个疑问是,我国自己都需要进口氦气,怎么还会向外出口?
国际贸易中的出口,不一定全部来自本国矿产。有些氦气可能先从海外进口到国内,再经过储存、分装、提纯或贸易环节流向其他市场。国内企业也可能将自产氦气出口,或者根据已经签订的合同安排跨境供应。
市场供应宽松时,这类流动不会引起太大关注。一旦进口量突然下降,继续允许氦气外流,就可能导致市场供应不足。
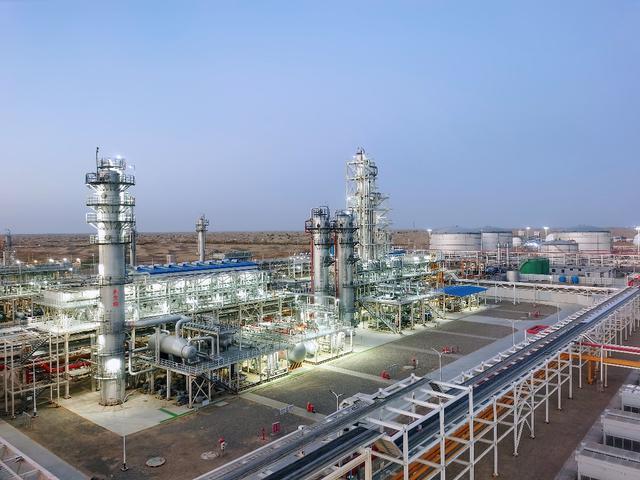
中国工业气体工业协会公布的数据显示,2025年我国氦气总供应量约5818吨,其中进口量4913吨,对外依存度约为84%。进口氦气又高度集中于卡塔尔和俄罗斯,两者占比分别约为54.6%和44%。
在这种结构下,临时禁止出口首先是一项保供应措施。它可以减少氦气在国内供应吃紧时继续外流,也能压缩转口贸易和短期套利空间,使现有库存优先流向半导体、医疗、航天、科研等国内重点用户。
官方公告并未公开说明具体原因,因此不能简单把所有市场分析当成政策部门的正式解释。不过,从当前供需形势看,保障国内供应显然是最直接的现实背景。美联社援引分析人士的判断称,这项措施更像是为了保护本地产业和确保国内用量,而非单纯把氦气作为对外博弈工具。
我国并非全球主要氦气出口国,禁止出口本身未必会立即造成巨大的国际缺口。真正重要的是它释放出的信号,当一个氦气高度依赖进口的制造业大国也开始关闭出口通道,说明市场已经不再处于普通的价格波动阶段,供应安全正被放到更优先的位置。
过去几年,我国一直在调整氦气进口结构。
卡塔尔长期是全球最大的液氦出口来源之一,贡献全球三分之一的氦气供应,其氦气生产与液化天然气产业紧密相连。2026年以来,中东局势导致卡塔尔部分能源设施及相关航运受到影响,全球氦气供应随之趋紧。
俄罗斯原本被视为我国氦气进口多元化的重要补充,俄罗斯远东地区的阿穆尔天然气加工厂投产后,来自俄罗斯的氦气可以通过陆路运往中国,在一定程度上降低对海运线路的依赖。到2025年,俄罗斯在我国氦气进口中的占比已经上升到约44%。
但今年4月,俄罗斯也对氦气实施了临时出口管理。根据相关规定,向欧亚经济联盟以外地区出口氦气,需要获得特别许可,这套管理制度计划持续到2027年年底。俄罗斯方面给出的理由,同样是保障本国市场稳定供应。
于是,问题出现了。我国最大的海运氦气来源卡塔尔受到冲击,快速增长的陆路来源俄罗斯又收紧出口,两条主要供应通道几乎在同一时期承压。
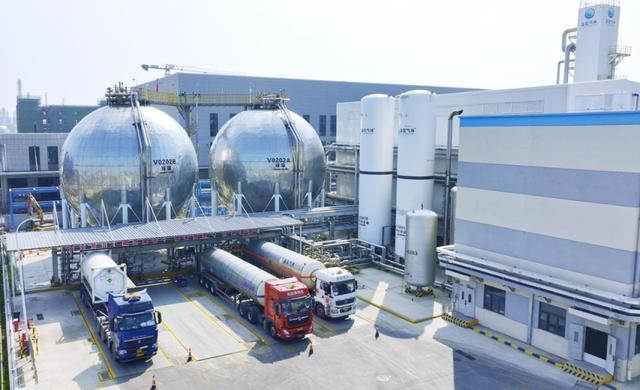
今年3月底,国内部分高纯氦气价格已经明显上涨。根据相关行业数据,高纯管束氦气的主流成交价格达到每立方米80元至146元,较供应冲击前上涨19元至56元。
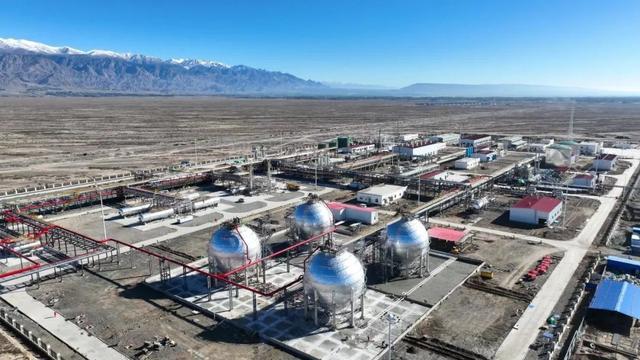
目前,我国已经在四川盆地、塔里木盆地、柴达木盆地、鄂尔多斯盆地等地发现含氦天然气资源。近年来,天然气提氦项目加快建设,国产氦气产量持续增长。中国工业气体工业协会公布的信息显示,2025年国内氦气产量增长36%,对外依存度已连续四年下降。
不过,发现氦气和低成本生产氦气之间还有相当长的距离。我国不少气田的氦浓度偏低,需要发展贫氦天然气提取、膜分离、低温纯化和大规模液化技术,才能真正逐渐摆脱氦气的对外依赖。
作品声明:仅在头条发布配资指数平台,观点不代表平台立场
涌融优配提示:文章来自网络,不代表本站观点。
相关文章

热点资讯